La factura patrimonial de no cerrar diferencias operativas: qué pasa cuando la contabilidad, la operación y la fiscalidad no cuadran
Tiempo estimado de lectura: 8 minutos
- Las diferencias entre operación, contabilidad y fiscalidad pueden ser permanentes, temporarias o errores de ejercicios anteriores.
- Si no se corrigen a tiempo, pueden afectar el patrimonio neto, los resultados reportados y la lectura financiera del negocio.
- Las diferencias temporarias pueden dar lugar a activos o pasivos por impuesto diferido.
- Cuando el ejercicio ya está cerrado, la corrección suele ir contra reservas, no contra resultados.
- Los incrementos patrimoniales no justificados pueden generar presunciones fiscales más gravosas.
La factura patrimonial de no cerrar diferencias operativas: qué significa realmente
La idea central detrás de la factura patrimonial de no cerrar diferencias operativas es simple: cuando una empresa no corrige oportunamente las diferencias entre lo que pasó en operación, lo que quedó registrado contablemente y lo que fiscalmente corresponde, el efecto acumulado termina “pasando la cuenta”.
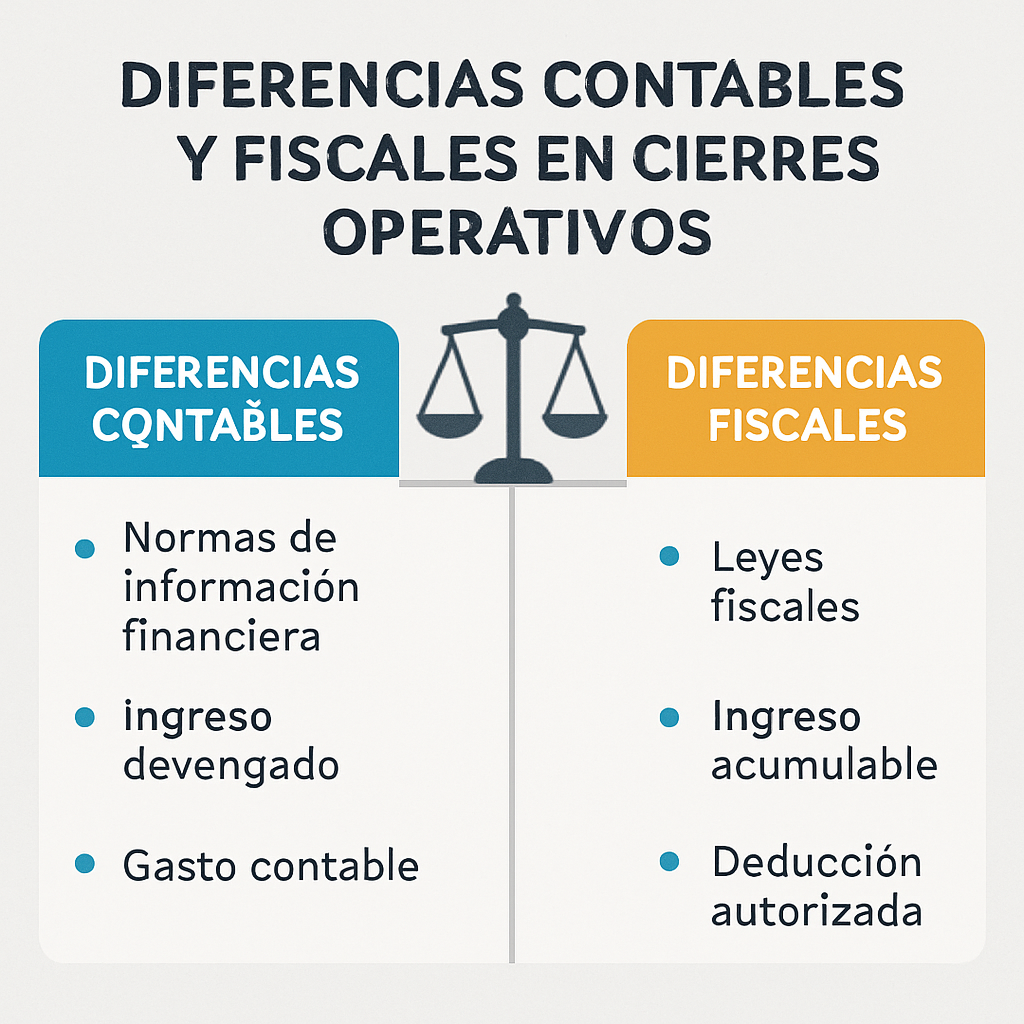
Según el análisis sobre diferencias permanentes de INEAF, una parte de esas discrepancias puede ser permanente. Es decir, gastos contables que no son deducibles fiscalmente en ese ejercicio ni en ningún otro, o ingresos contables que no tributan nunca. En otros casos, la diferencia es temporal y se revierte en periodos futuros, lo que da lugar a activos o pasivos por impuesto diferido, como explica INEAF sobre diferencias temporarias.
También existe otra situación muy relevante: los errores de ejercicios anteriores. Cuando una factura de un periodo ya cerrado no se registró, no se suele reabrir la contabilidad cerrada; normalmente la corrección se lleva contra reservas, de acuerdo con el material de referencia incluido en la investigación.
En otras palabras, no cerrar las diferencias operativas a tiempo no solo complica el cierre del periodo. También puede alterar el patrimonio neto, los resultados reportados y la lectura financiera que hacen socios, bancos y autoridades.
Por qué estas diferencias nacen y por qué no conviene dejarlas abiertas
Las diferencias entre operación, contabilidad y fiscalidad pueden originarse por varias razones. La investigación aportada identifica tres grandes grupos:
1) Diferencias permanentes
Son las que no se corrigen en ejercicios futuros. Un gasto puede quedar registrado contablemente, pero no ser deducible fiscalmente nunca. O un ingreso puede existir contablemente sin tener efecto tributario en ningún ejercicio. El tratamiento de estas diferencias está explicado en el artículo de INEAF sobre diferencias permanentes.
Estas diferencias importan porque, aunque no se reviertan, sí afectan el resultado contable frente al fiscal. Si la empresa no las identifica bien, puede sobrestimar o subestimar su carga tributaria y distorsionar sus márgenes.
2) Diferencias temporarias
Son diferencias que sí se revierten con el tiempo. Aquí surgen los conocidos impuestos diferidos, que pueden materializarse como un activo o un pasivo según corresponda. La fuente de INEAF sobre diferencias temporarias lo aborda con claridad: la discrepancia no desaparece, solo se mueve en el tiempo.
En la práctica, una empresa puede verse “bien” en un periodo, pero tener una obligación o un beneficio fiscal futuro que no está debidamente reflejado si no se cierra la diferencia operativa.
3) Errores de ejercicios anteriores
Aquí el problema no es solo tributario, sino de orden contable. Si se omitió una factura, se registró mal una transacción o se dejó fuera un movimiento relevante de un ejercicio ya cerrado, la corrección normalmente no va contra resultados del periodo actual. El material de referencia indica que suele ajustarse contra reservas.
Este punto es especialmente sensible porque, si el error no se corrige bien, la empresa puede terminar arrastrando saldos ficticios en el balance, afectando su lectura patrimonial.
El impacto patrimonial: dónde se siente de verdad el problema
La “factura” más costosa de no cerrar diferencias operativas suele verse en el patrimonio neto. Cuando una empresa deja sin corregir estas diferencias, el estado financiero puede reflejar una realidad incompleta o directamente distorsionada.
Si una diferencia no se corrige a tiempo, el efecto acumulado termina trasladándose al balance, a las reservas o al impuesto diferido.
La investigación resume el efecto patrimonial de forma muy concreta:
- Si un gasto o ingreso quedó mal registrado y el ejercicio ya está cerrado, la corrección suele ir contra patrimonio neto y no contra resultados.
- Si la diferencia es temporal, puede reconocerse un activo por impuesto diferido o un pasivo por impuesto diferido, según el caso.
- Si existen incrementos patrimoniales no justificados, la normativa fiscal puede presumir una renta neta equivalente a esos incrementos más un 10% adicional en concepto de renta dispuesta o consumida en gastos no deducibles, según la referencia normativa aportada en la investigación.
Este último punto es particularmente importante porque convierte una diferencia no cerrada en una posible contingencia fiscal. Ya no se trata solo de contabilidad interna, sino de un posible ajuste con impacto tributario.
Cómo se relaciona esto con el cierre contable
Cerrar correctamente las cuentas no es un formalismo. La fuente de INEAF sobre el cierre contable y la cuenta de resultados recuerda que el objetivo del cierre es llevar las cuentas a cero y reflejar correctamente el saldo en el balance.
Eso tiene una lectura práctica muy clara: si una empresa no cierra bien sus diferencias operativas, el ejercicio siguiente arranca con saldos arrastrados, cuentas desalineadas y un patrimonio que ya no representa con precisión la situación real del negocio.
Para una empresa costarricense, esto puede traducirse en decisiones menos acertadas por parte de gerencia, errores en reportes para socios, problemas de consistencia en auditorías y mayor fricción en procesos de cumplimiento.
Qué pasa cuando la diferencia quedó en un ejercicio ya cerrado
Cuando la empresa detecta el problema tarde, la solución no siempre es sencilla ni elegante. Según el material de investigación, si la factura o el movimiento pertenece a un ejercicio ya cerrado, la corrección normalmente no debe alterar la contabilidad cerrada. En esos casos, la diferencia se lleva contra reservas.
Ese tratamiento tiene sentido porque respeta la integridad del cierre anterior, pero también confirma algo importante: el costo de haber dejado abierta la diferencia ya se trasladó al patrimonio.
En términos simples, la empresa no solo “se olvidó” de una factura o de un ajuste; dejó que esa omisión se convierta en una afectación patrimonial que puede tardar en detectarse, en explicarse y en corregirse.
La dimensión fiscal: cuándo la diferencia se vuelve contingencia
Desde el punto de vista fiscal, no cerrar diferencias operativas puede generar tres escenarios:
A. Mayor impuesto hoy o mañana
Si el gasto no era deducible o el ingreso sí debía tributar, la empresa puede haber declarado una base incorrecta. Eso abre la puerta a ajustes futuros.
B. Impuesto diferido
Si la diferencia es temporal, puede no haber efecto definitivo en el impuesto del periodo, pero sí una obligación o un beneficio fiscal futuro. Para eso existen el activo y el pasivo por impuesto diferido, como explica la fuente sobre diferencias temporarias.
C. Presunción de renta por incrementos patrimoniales no justificados
La investigación cita una normativa fiscal donde, ante incrementos patrimoniales no justificados, puede presumirse una renta neta equivalente a esos incrementos, más un 10% adicional por renta dispuesta o consumida en gastos no deducibles. Esto muestra que, cuando las diferencias no se documentan ni se cierran, el problema deja de ser operativo y puede convertirse en una contingencia de fondo.
Qué debería hacer una empresa para evitar esta factura patrimonial
A continuación, algunas medidas prácticas para negocios en Costa Rica que quieran evitar que la factura patrimonial de no cerrar diferencias operativas siga creciendo.
1) Revisar mensualmente la conciliación entre operación y contabilidad
No hay mejor momento para encontrar diferencias que cuando todavía están frescas. Revisar ventas, compras, notas, facturas y registros contables mes a mes reduce la probabilidad de que el cierre anual se convierta en una limpieza masiva.
2) Separar claramente las diferencias permanentes de las temporarias
No todo ajuste tiene el mismo tratamiento. Identificar si una diferencia es permanente o temporaria ayuda a decidir si procede una corrección fiscal, un impuesto diferido o un ajuste contable directo.
3) Documentar todo error detectado en ejercicios anteriores
Si aparece una factura omitida o un registro incorrecto de un periodo ya cerrado, conviene documentar el hallazgo, su origen y su tratamiento. Eso facilita una corrección ordenada contra reservas, cuando aplique, y mejora la trazabilidad frente a auditorías o revisiones.
4) Vigilar el patrimonio neto y no solo el resultado
Muchas empresas se enfocan en “si dieron ganancia o pérdida”, pero descuidan el patrimonio. El problema es que las diferencias mal cerradas pueden no verse tanto en resultados como en el balance. Y es ahí donde el impacto patrimonial se acumula.
5) Evaluar periódicamente contingencias fiscales
Si hay diferencias recurrentes entre lo contable y lo fiscal, conviene revisarlas con asesoría especializada. Así se evita que se transformen en contingencias, ajustes o discusiones innecesarias con la administración tributaria.
La lectura correcta para empresas costarricenses
Para una empresa en Costa Rica, este tema no se trata solo de “orden contable”. También toca cumplimiento, control interno, solvencia y planeación financiera.
Aunque las fuentes aportadas se enfocan en el tratamiento contable y fiscal general, el criterio es totalmente aplicable al entorno local: si una empresa opera bajo el marco regulatorio del Ministerio de Hacienda, además de sus obligaciones ante otras entidades como la CCSS o el BCCR, necesita que sus registros reflejen con precisión la realidad del negocio.
Cuando la operación no cuadra con la contabilidad, el riesgo no es únicamente técnico. También puede afectar la calidad de la información financiera con la que se toman decisiones, se negocia financiamiento o se responde ante revisiones tributarias.
Ideas clave para llevarse hoy
Si su empresa quiere evitar que la factura patrimonial de no cerrar diferencias operativas se convierta en un problema mayor, estos son los puntos más importantes:
- Las diferencias pueden ser permanentes, temporarias o errores de ejercicios anteriores.
- Si una diferencia no se corrige, puede terminar afectando el patrimonio neto.
- En diferencias temporarias, pueden surgir activos o pasivos por impuesto diferido.
- Si el ejercicio ya está cerrado, la corrección suele ir contra reservas, no contra resultados.
- Los incrementos patrimoniales no justificados pueden generar presunciones fiscales más gravosas.
- Cerrar bien las cuentas evita distorsiones en el resultado y en el balance.
Cierre: lo que no se corrige hoy, se paga después
La factura patrimonial de no cerrar diferencias operativas no es una línea contable en sí misma, pero sí una realidad financiera muy concreta. Lo que hoy parece un pequeño descuadre entre operación, contabilidad y fiscalidad puede convertirse mañana en menor patrimonio neto, ajustes de reservas, impuesto diferido o una contingencia fiscal mayor.
Por eso, el cierre contable no debería verse como una obligación de fin de periodo, sino como una herramienta de control y protección del negocio. Cuando la empresa corrige a tiempo, protege su información financiera, reduce riesgos y mejora su capacidad de decisión.
Si desea revisar cómo están siendo tratadas las diferencias operativas, contables o fiscales en su empresa, en [Nombre de la Agencia] podemos ayudarle a identificar riesgos, ordenar cierres y fortalecer su cumplimiento. Contáctenos para una consultoría o para conocer más sobre nuestros servicios de factura electrónica, cumplimiento tributario y asesoría contable para empresas en Costa Rica.
FAQ
¿Qué es la factura patrimonial de no cerrar diferencias operativas?
Es una forma de resumir el costo patrimonial, contable y fiscal que aparece cuando una empresa no corrige a tiempo las diferencias entre operación, contabilidad y fiscalidad.
¿Las diferencias siempre afectan el patrimonio neto?
No siempre de la misma forma, pero pueden terminar afectándolo, especialmente cuando el ejercicio ya está cerrado o cuando se arrastran saldos sin corregir.
¿Qué diferencia hay entre una diferencia permanente y una temporaria?
La diferencia permanente no se corrige en ejercicios futuros; la temporaria sí se revierte con el tiempo y puede generar activos o pasivos por impuesto diferido.
¿Qué pasa si una factura corresponde a un ejercicio ya cerrado?
Según el material de referencia, normalmente no se reabre la contabilidad cerrada; la corrección suele hacerse contra reservas.
¿Por qué es importante revisar estas diferencias en Costa Rica?
Porque impactan el cumplimiento, la calidad de la información financiera, la trazabilidad contable y el riesgo de contingencias fiscales bajo el marco regulatorio aplicable.
