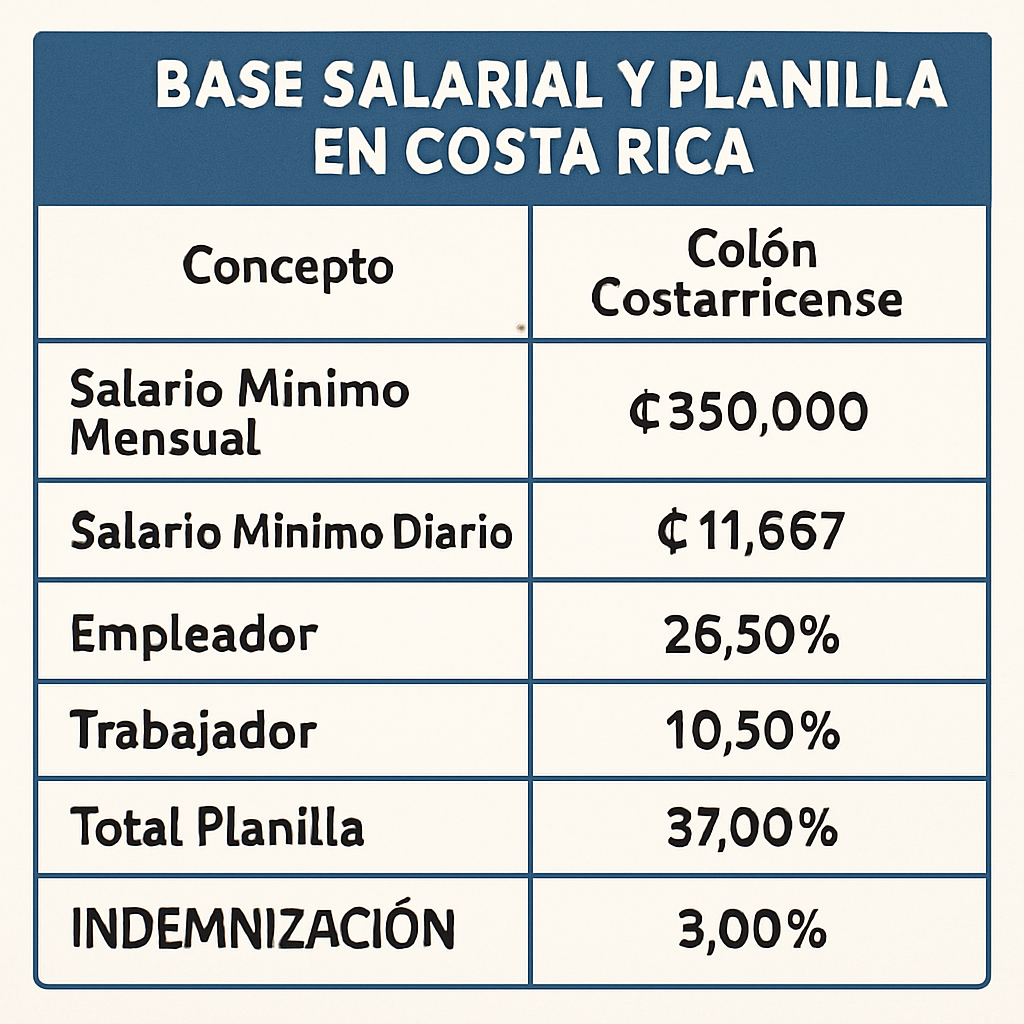
Cómo una mala base salarial encarece tu planilla: el error que puede estar subiendo tus costos sin que lo notes
Tiempo estimado de lectura: 8 minutos
- Una base salarial mal definida puede hacer que la empresa pague más planilla de la presupuestada.
- El costo real de un trabajador incluye cargas patronales, beneficios legales y costos indirectos, no solo el sueldo nominal.
- Los errores en planilla pueden acumularse y generar reliquidaciones, sanciones y sobrecostos administrativos.
- En Costa Rica, el control debe alinearse con Ministerio de Hacienda, CCSS y presupuesto empresarial.
- Presupuestar por costo total y revisar la base salarial ayuda a proteger rentabilidad y cumplimiento.
Tabla de contenidos
- Cómo una mala base salarial encarece tu planilla en Costa Rica
- El error de fondo: mirar solo el sueldo nominal y no el costo total
- Cómo una mala base salarial termina encareciendo la planilla
- Qué conceptos suelen encarecer la planilla
- Efectos empresariales más amplios de una base salarial mal diseñada
- Por qué este tema también importa en Costa Rica
- Ideas prácticas para evitar que la mala base salarial encarezca tu planilla
- La lección principal: la base salarial es un tema de presupuesto, cumplimiento y rentabilidad
- Conclusión
- FAQ
Cómo una mala base salarial encarece tu planilla en Costa Rica
Cuando una empresa define mal la base salarial, no solo comete un error de cálculo: también puede estar pagando más planilla de la que realmente presupuestó. Cómo una mala base salarial encarece tu planilla es una pregunta clave para cualquier negocio que busca controlar costos, cumplir con sus obligaciones y proteger su rentabilidad. El problema es más común de lo que parece: muchas organizaciones ven únicamente el sueldo pactado y no el costo total de tener a una persona en nómina.
En la práctica, el salario bruto es solo el punto de partida. Sobre esa base se calculan aportes, beneficios legales, cargas patronales y otros componentes que elevan el desembolso final del empleador. Distintas referencias sobre costos de nómina advierten que una base mal definida puede generar errores de planilla, incumplimientos legales, reliquidaciones, multas y sobrecostos administrativos (ver cuánto cuesta realmente un trabajador en planilla, errores de cálculo de nómina, cálculo de planilla y errores comunes y errores en remuneraciones y multas).
Para empresas en Costa Rica, este tema debe mirarse además desde el cumplimiento con el Ministerio de Hacienda, la CCSS y la lógica de presupuesto empresarial. Aunque los conceptos específicos cambian por país, la lección es la misma: si la base salarial está mal diseñada, el costo laboral real termina siendo mayor al esperado, y eso impacta caja, rentabilidad y control interno.
El error de fondo: mirar solo el sueldo nominal y no el costo total
Uno de los problemas más frecuentes en la gestión de personal es asumir que el costo de un colaborador equivale únicamente al sueldo acordado. Sin embargo, la realidad es más compleja. El costo real de un trabajador incluye componentes que la empresa debe asumir más allá del salario base. En términos simples, el inconveniente aparece cuando la organización “ve” solo el sueldo pactado y no el costo total de tener a esa persona en nómina.
Eso puede llevar a presupuestos subestimados, márgenes más ajustados de lo esperado y decisiones operativas poco sostenibles. Incluso cuando la diferencia parece pequeña en un solo puesto, el efecto se multiplica si la empresa tiene varios colaboradores o si el error se mantiene durante meses. Las referencias sobre errores acumulativos en la nómina señalan precisamente ese riesgo: montos aparentemente menores pueden transformarse en sobrecostos importantes cuando se repiten en toda la planilla.
En Costa Rica, donde las empresas deben cuidar su relación entre cumplimiento laboral, cargas patronales y obligaciones fiscales, este punto es especialmente sensible. Una base salarial mal definida puede terminar afectando tanto la administración interna como la consistencia de la información que se reporta y controla ante las autoridades.
Cómo una mala base salarial termina encareciendo la planilla
La forma en que se define la base salarial tiene consecuencias directas sobre el costo final de la planilla. Estos son los principales efectos detectados en la investigación:
1. Subestima el costo real del puesto
El sueldo bruto no es el costo real. A partir de esa base se suman obligaciones patronales y beneficios legales que la empresa debe asumir. Cuando la empresa calcula su presupuesto solo sobre el salario nominal, termina proyectando menos de lo que realmente pagará por cada colaborador. Esta subestimación puede desordenar la planificación financiera y afectar la comparación entre ingresos y gastos.
2. Distorsiona cotizaciones y aportes
Si la base está mal calculada, también quedan mal calculadas las contribuciones y la base reguladora de prestaciones asociadas a la nómina. Esto puede generar inconsistencias internas y diferencias entre lo que la empresa cree que debe pagar y lo que efectivamente corresponde. Según los análisis sobre costos de planilla y cálculo de nómina, una base incorrecta altera no solo el salario neto o bruto, sino también la estructura completa de costos asociados.
3. Genera errores acumulativos
Una diferencia pequeña por trabajador puede convertirse en una cifra relevante cuando se multiplica por varios empleados y varios meses. Este es uno de los problemas más peligrosos porque no siempre se detecta de inmediato. El desvío se va acumulando hasta que la empresa enfrenta una reliquidación, un ajuste contable o un costo inesperado que golpea la liquidez.
4. Produce riesgos legales y sanciones
Una planilla mal elaborada o un pago incorrecto puede derivar en multas, sanciones o revisiones de autoridad. Los contenidos especializados en errores de cálculo de nómina, errores frecuentes en sueldos y planillas y errores en remuneraciones y pérdidas coinciden en que una mala gestión del cálculo trae consecuencias operativas y legales. En Costa Rica, este riesgo es particularmente relevante porque cualquier inconsistencia con obligaciones laborales, fiscales o de seguridad social puede terminar afectando la continuidad administrativa de la empresa.
5. Aumenta costos indirectos
Además del salario, la empresa también asume gastos de gestión de personal, selección, formación y equipamiento, que inflan el costo total de un puesto. Estos costos indirectos no siempre se incorporan al momento de definir la base salarial, pero sí terminan impactando el gasto real. Por eso, el presupuesto de personal no debería limitarse al sueldo, sino considerar todo el ciclo de incorporación y permanencia del colaborador.
Qué conceptos suelen encarecer la planilla
La investigación muestra varios componentes que explican por qué el costo laboral final suele ser superior al sueldo pactado. Aunque algunos conceptos son propios del régimen laboral peruano, sirven como referencia para entender la lógica de cualquier estructura de nómina.
EsSalud y aportes patronales
En el caso peruano, el aporte mensual obligatorio de la empresa a EsSalud equivale al 9% sobre la remuneración, según el análisis de cuánto cuesta un trabajador en planilla. La enseñanza para Costa Rica es clara: todo sistema de seguridad social o carga patronal que se calcule sobre el salario incrementa el costo final del puesto. En nuestro contexto, esto obliga a revisar cuidadosamente la base sobre la cual se calculan las obligaciones patronales y su reflejo en planilla.
Gratificaciones
Las gratificaciones implican dos sueldos al año, en julio y diciembre, y además incluyen la bonificación extraordinaria del 9% por estar inafectas de EsSalud, de acuerdo con la fuente citada. Esto demuestra cómo los beneficios legales pueden elevar significativamente el costo anual de un colaborador, incluso si el salario mensual parece manejable.
CTS
La CTS aparece como otro costo adicional asociado al régimen laboral general. Más allá de su denominación específica, el mensaje es relevante para cualquier empresa: existen obligaciones laborales periódicas o diferidas que deben provisionarse correctamente desde el presupuesto, no al final del periodo.
Vacaciones
Las vacaciones también generan costo laboral adicional, aunque no siempre se reflejen como desembolso mensual directo. Desde la perspectiva de gestión, esto significa que el valor del colaborador no se agota en el salario pagado cada mes; hay que contemplar ausencias remuneradas, provisiones y efectos sobre la productividad operativa.
Asignación familiar
Cuando corresponde, la asignación familiar agrega un costo extra vinculado a la remuneración mínima o a reglas específicas del régimen. Esta referencia refuerza el punto central: una empresa no debe presupuestar únicamente el sueldo negociado, sino todas las cargas y componentes que nacen de ese salario.
Efectos empresariales más amplios de una base salarial mal diseñada
La mala definición de la base salarial no se limita a la planilla. Tiene repercusiones más amplias en la gestión del negocio.
Impacta la rentabilidad
Una base salarial mal diseñada puede reducir el margen de rentabilidad porque el costo laboral supera lo presupuestado. Esto afecta la lectura real de los estados financieros y puede distorsionar decisiones de inversión, contratación o expansión. Cuando la empresa presupone mal, la rentabilidad proyectada también se vuelve menos confiable.
Puede elevar la rotación y bajar la productividad
Si la base se fija demasiado baja, puede aumentar la rotación, dificultar la retención de talento y afectar la productividad. La investigación sobre costos de personal y desempeño organizacional apunta justamente a esa relación: una estructura salarial poco competitiva puede convertirse en un costo indirecto más alto por la pérdida de eficiencia y la necesidad constante de reemplazar personal.
Puede inflar el gasto fijo de personal
Si la base se fija demasiado alta o con una estructura ineficiente, la empresa puede elevar innecesariamente su gasto fijo de personal y reducir su flexibilidad financiera. Esto es especialmente delicado en negocios pequeños y medianos, donde la caja y la capacidad de ajuste son limitadas. En otras palabras, una mala base salarial puede ser tan problemática por exceso como por defecto.
Por qué este tema también importa en Costa Rica
Aunque gran parte del material de referencia proviene de experiencias comparables en otros países latinoamericanos, la lógica aplica perfectamente al entorno costarricense. En Costa Rica, el cumplimiento laboral y tributario exige orden, trazabilidad y una adecuada gestión de planilla. La información que se presenta ante el Ministerio de Hacienda, así como las obligaciones relacionadas con la CCSS y el análisis financiero interno apoyado en datos macroeconómicos del BCCR, requiere consistencia entre salario, cargas y registro contable.
En ese sentido, una mala base salarial no es solo un error operativo. También puede complicar la conciliación entre contabilidad, planilla y reportes fiscales. Si la empresa no alinea sus cálculos desde el inicio, termina corrigiendo después con más trabajo administrativo, más riesgo de error y mayor exposición a ajustes.
Además, en entornos donde la facturación electrónica y el control formal son parte de la operación diaria, la disciplina financiera debe ser integral: no basta con emitir comprobantes correctamente si la planilla está mal estructurada. Todo se conecta. Un negocio que controla bien su facturación, pero calcula mal su nómina, sigue enfrentando fugas de rentabilidad.
Ideas prácticas para evitar que la mala base salarial encarezca tu planilla
A continuación, algunas acciones concretas que pueden ayudar a empresas, equipos financieros y responsables de operaciones a reducir errores y controlar mejor los costos laborales.
1. Presupuestá por costo total, no por salario nominal
Antes de contratar, proyectá el costo total del puesto. No te quedés solo con el sueldo bruto. Considerá las cargas, los beneficios legales, las obligaciones periódicas y los costos indirectos de incorporación y permanencia del colaborador. Esta es la única forma de saber si la contratación realmente cabe en el presupuesto.
2. Revisá la base salarial antes de procesar la planilla
Una revisión previa puede evitar reliquidaciones, diferencias y ajustes posteriores. Validar la base desde el inicio reduce el riesgo de errores acumulativos y te ayuda a mantener la consistencia entre contrato, planilla y contabilidad.
3. Documentá criterios internos de cálculo
Cuando la empresa define criterios claros para salarios, provisiones y cargas asociadas, disminuye la probabilidad de decisiones improvisadas. Esto también facilita la supervisión interna y la trazabilidad ante auditorías o revisiones externas.
4. Verificá el impacto de cada cambio salarial
Cualquier ajuste de salario, bono o beneficio debe analizarse por su efecto total en la planilla. Un incremento aparentemente pequeño puede tener consecuencias más amplias si arrastra cargas adicionales y provisiones asociadas. Antes de aprobar cambios, calculá el efecto completo sobre el costo del puesto.
5. Automatizá y conciliá la información de planilla
La automatización y la conciliación periódica ayudan a detectar diferencias antes de que se conviertan en problemas costosos. Si la empresa combina sistemas bien configurados con revisión humana, reduce errores, mejora el control y protege mejor su flujo de caja.
La lección principal: la base salarial es un tema de presupuesto, cumplimiento y rentabilidad
La investigación deja una idea central muy clara: la “mala base salarial” no solo es un problema de cálculo; es un problema de presupuesto, cumplimiento y rentabilidad. En vez de enfocarse únicamente en el sueldo nominal, las empresas deben pensar en el costo total del puesto y en todo lo que se desprende de esa relación laboral.
Por eso, si una empresa quiere evitar sorpresas en la planilla, necesita mirar el salario con una lógica financiera completa. El objetivo no es solo pagar correctamente, sino presupuestar con precisión, cumplir con las obligaciones que correspondan y sostener una estructura de personal viable en el tiempo.
En un entorno como el costarricense, donde el control fiscal, la formalidad laboral y la administración eficiente son cada vez más importantes, este tipo de revisión puede marcar la diferencia entre una operación ordenada y una planilla que se vuelve una fuente constante de sobrecostos.
Conclusión
Cómo una mala base salarial encarece tu planilla no es una pregunta teórica: es un problema real de gestión empresarial. Cuando la base está mal definida, el costo del personal se distorsiona, las cargas se calculan incorrectamente, se acumulan errores y la empresa termina pagando más de lo que esperaba. Además, aumentan los riesgos de multas, reliquidaciones, reprocesos y pérdida de rentabilidad.
Si querés tener un control más claro sobre tu planilla, ordenar tus costos laborales y alinear tu gestión con las obligaciones vigentes en Costa Rica, en [Nombre de la Agencia] podemos ayudarte. Contactanos para una consulta y conocé cómo nuestros servicios de contabilidad, cumplimiento tributario y asesoría financiera pueden apoyar a tu empresa a operar con más orden, eficiencia y tranquilidad.
FAQ
¿Qué es una mala base salarial?
Es una base de cálculo que considera solo el sueldo nominal o parte de los componentes salariales, sin incorporar el costo total que realmente asume la empresa.
¿Por qué una base salarial mal definida aumenta los costos?
Porque subestima cargas patronales, beneficios legales, provisiones y otros costos indirectos que terminan elevando el gasto real de la planilla.
¿Qué riesgos trae para la empresa?
Puede generar errores acumulativos, reliquidaciones, multas, sanciones, problemas de control interno y menor rentabilidad.
¿Cómo evitar que la planilla se encarezca?
Presupuestando por costo total, revisando la base antes de procesar la nómina, documentando criterios internos y conciliando la información periódicamente.
¿Por qué este tema es importante en Costa Rica?
Porque la correcta gestión de planilla debe alinearse con el Ministerio de Hacienda, la CCSS y el control financiero interno para mantener cumplimiento y orden presupuestario.
